Osservatorio Immagino di GS1 Italy: il fenomeno della convenienza nella spesa di casa
La dodicesima edizione dell’Osservatorio Immagino di GS1 Italy ha dedicato il suo dossier di approfondimento al tema della convenienza, analizzato dal punto di vista della mappatura dell’offerta a scaffale per fasce di prezzo, dalla convenienza nei cinque principali fenomeni alimentari, e dalla convenienza in etichetta e il profilo del consumatore medio.
«La nostra prima chiave di lettura del ruolo della convenienza nel carrello della spesa è stata la segmentazione per fasce di prezzo dei 130 mila prodotti di food & beverage, cura casa e cura persona, che fanno parte del nostro paniere statistico, in modo da mappare il posizionamento dell’offerta di supermercati e ipermercati» spiega Marco Cuppini, research and communication director di GS1 Italy.
L’Osservatorio Immagino ha, quindi, calcolato il prezzo al volume di ogni singola referenza, indicizzandolo sulla categoria di riferimento e, in base ai risultati, ha distribuito i prodotti in tre fasce di prezzo. Risultato: il 26,3% di vendite dell’assortimento totale del grocery si posiziona nella fascia bassa, il 43,1% è allocato in fascia media e il restante 30,6% è in fascia premium. Guardando all’andamento delle vendite di questi tre cluster si notano la contrazione dei prodotti classificati nella fascia bassa e la tenuta dei prodotti della fascia alta, sostenute anche da un aumento della quantità dei prodotti venduti.
«Evidentemente, la crescita dei prodotti con un pricing più alto è stata sostenuta anche da una variazione minima dei prezzi, e quindi dall’aumento dei volumi. Invece, nelle fasce media e bassa, già nell’anno terminante a giugno 2022 i consumatori hanno cominciato a ridurre le quantità di prodotto acquistate per riuscire a far fronte all’aumento più consistente dei prezzi» commenta Marco Cuppini.
In seconda battuta l’Osservatorio Immagino si è focalizzato sul posizionamento di prezzo e sull’andamento dei panieri relativi ai principali fenomeni monitorati nell’universo alimentare per mapparne il posizionamento rispetto al tema della convenienza. Da quest’analisi è emerso che il paniere dei prodotti “senza” è posizionato soprattutto nel terreno del mainstream. La fascia media di prezzo contribuisce per quasi il 50% al giro d’affari del paniere free from, una quota decisamente più alta rispetto alla media del food, acqua minerale e alcolici esclusi. Invece la fascia alta ha un’incidenza inferiore alla media e quella bassa è allineata al valore del paniere food. Nei 12 mesi analizzati, il carrello free from mostra però una forma di “premiumizzazione” degli acquisti: la crescita delle vendite sia a valore sia a volume è stata infatti trainata dall’espansione delle vendite dei prodotti di fascia media e alta.
Anche se la quota di prodotti in fascia media di prezzo è superiore a quella media del food, acqua minerale e alcolici esclusi, il paniere dei prodotti rich-in spicca per l’alta quota dei prodotti di fascia premium. Ed è proprio la loro espansione che ha contribuito all’aumento delle vendite complessive del paniere, sia a valore che a volume.
Anche il paniere dei prodotti destinati a chi soffre di intolleranze alimentari si caratterizza per la maggior incidenza di referenze ad alto prezzo: metà delle vendite totali arrivano dalla fascia media e il 30,2% da quella alta, mentre quella bassa è sottoallocata rispetto alla media dei prodotti alimentari, acqua minerale e alcolici esclusi. Ciononostante, la crescita totale del paniere è stata spinta dalle performance positive dei prodotti di fascia bassa e media, portando a un downgrading del carrello della spesa per intolleranti.
I principali claim dell’universo dell’italianità in etichetta si concentrano nella fascia media di prezzo, che contribuisce a quasi il 47% del giro d’affari del paniere, contro il 44,7% della media del totale food, acqua minerale e alcolici inclusi. Più contenuta invece l’incidenza delle altre due fasce di mercato. A sostenere l’aumento di fatturato del paniere è la crescita dei prodotti di fascia alta, ma la ricerca di convenienza inizia a farsi sentire, in particolare per i prodotti in fascia bassa, quelli certificati Dop, Doc e Docg, con una compressione dei consumi in tutte le fasce di prezzo, e quelli Igp/Igt, che registrano una migrazione dei consumi verso la fascia bassa.
Infine, nel paniere lifestyle prevale la fascia alta di prezzo, mentre quella inferiore è sotto media, e nei 12 mesi rilevati si è assistito a una prima contrazione dei consumi, spinta dal calo dei prodotti in fascia media. Ma i due principali claim di questo paniere mostrano situazioni differenti: il “bio” è decisamente più collocato nella fascia alta e ha subìto un calo di vendite trasversale a tutte le fasce di prezzo, mentre nel “veg” si legge una prima migrazione dalla fascia media tanto verso quella bassa, tanto verso quella alta.
L’Osservatorio Immagino ha infine costruito un “carrello convenienza”, in cui ha posto tutti i 6.471 prodotti che presentano in etichetta almeno un riferimento a questa caratteristica, e ne ha monitorato le performance. Rispetto all’anno finito a giugno 2021, restano stabili sia la numerica sia il giro d’affari, pari a 2,8 miliardi di euro di sell-out tra super e ipermercati. Ma la situazione è dinamica: produttori e distributori hanno decisamente aumentato l’offerta a fronte di un consumatore non ancora sensibile alle lusinghe della convenienza.
«Il mancato sostegno della domanda può essere spiegato con il fatto che nella prima parte del 2022 i consumatori avevano vissuto i primi rialzi inflattivi, ma non avevano ancora sentito appieno la necessità di risparmio trasversale su tutte le categorie di beni di largo consumo. Sicuramente la prossima rilevazione dell’Osservatorio Immagino ci proporrà una situazione in forte evoluzione» conclude Cuppini.
Chiude il dossier l’analisi di questo paniere dal punto di vista delle famiglie acquirenti, che conferma che i prodotti che parlano di risparmio e convenienza sono acquistati prevalentemente da famiglie con figli, piccoli o adolescenti, residenti nel Meridione e con reddito medio-basso. Guardando però agli andamenti tendenziali, crescono, seppur in modo lieve, gli acquisti nelle aree del Nord-Est del paese e da parte di famiglie con maggiori disponibilità di reddito, e di +6 punti percentuali da parte della fascia “pre-family”, ossia single o famiglie under 35 senza figli.
Jungheinrich ha avviato una partnership con e Automha, specialista italiano nell'automazione di magazzino e nell'intralogistica, per sviluppare una navetta bidirezionale per pallet destinata allo stoccaggio ad alta densità.
Euronics Cds, all'interno del Gruppo Euronics Italia, si è affidata a Shopfully per trasforma il volantino digitale in un touchpoint interattivo capace di valorizzare i singoli prodotti, misurare l'interazione degli utenti e adattare l'esperienza alle esigenze delle diverse campagne.
Missoni, storica eccellenza della moda italiana, ha scelto Kubix Link Plm, la soluzione cloud completa e altamente configurabile fornita da Lectra per intraprendere un percorso di evoluzione dei propri processi.
Le relazioni con i fornitori incidono ogni giorno sull’efficienza e sulla capacità di rispondere al mercato. Semplificare la collaborazione significa migliorare i processi, ma anche costruire rapporti più solidi e una filiera capace di lavorare meglio insieme. Con Andrea Tinti, ceo e founder di Iungo, approfondiamo alcuni aspetti della supplier…
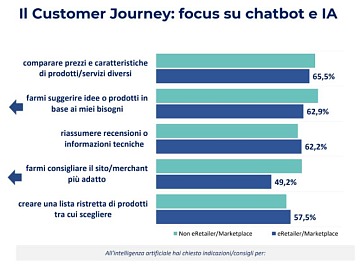
Secondo la ricerca Netcomm NetRetail Focus Marketplace realizzata da Netcomm, gli e-retailer e i marketplace si confermano il primo canale per gli acquisti digitali degli italiani, che consultano sempre più l'AI prima di scegliere.
Zalando ha nominato Tom Christenson nuovo senior vice president per il B2B, ambito in cui la piattaforma sta sviluppando con successo un sistema operativo per l’e-commerce unico nel suo genere per il settore della moda e del lifestyle.
Spar International ha siglato una partnership strategica con Footprints AI per utilizzare la sua piattaforma su tutta la rete di punti vendita per pianificare, acquistare, ottimizzare e misurare il retail media, con targeting predittivo e misurazione in-store.
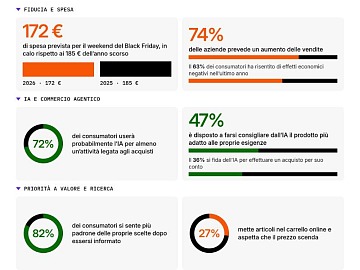
Secondo l’Holiday Retail Report 2026 di Shopify, in vista del Black Friday & Cyber Monday e delle festività, i consumatori sono più prudenti, ma le aziende sono fiduciose sulle prospettive della stagione.
Sharp Italia presenta BP-80C70 e BP-80C80, due stampanti multifunzione ad alta velocità pensate per gli uffici che gestiscono e stampano grandi quantità di documenti.
Dalla gestione dello scaffale al pagamento in autonomia, la tecnologia contribuisce a rendere i processi del retail più rapidi, accurati ed efficienti. Le soluzioni di Scandit integrano computer vision, realtà aumentata e acquisizione intelligente dei dati per supportare retailer e personale nelle attività quotidiane: dal self-checkout allo shelf…